
L’importance grandissante des menaces climatiques ne peut plus être ignorée. Avec une fréquence accrue des catastrophes naturelles, l’adaptation des polices d’assurance devient essentielle pour sécuriser les biens des assurés. En France, ce sujet est devenu incontournable.
Table des matières
Les risques climatiques et leur impact sur l’assurance
La multiplicité des événements climatiques extrêmes
Ces dernières années, la France a été frappée par une série d’événements climatiques sans précédent. Les tempêtes dévastatrices, les inondations fréquentes et les canicules prolongées exemplifient cette tendance inquiétante. Ces phénomènes affectent significativement le secteur de l’assurance, obligeant les compagnies à revoir et à ajuster leurs offres.
Les répercussions économiques sur les assureurs
Les catastrophes climatiques ont un impact économique massif non seulement sur les personnes directement touchées, mais aussi sur les compagnies d’assurance. Conformément aux données de la caisse centrale de réassurance, les coûts liés aux inondations et aux submersions marines pourraient augmenter respectivement de 38% et 82% dans les décennies à venir. Ces chiffres témoignent d’un fardeau croissant pour les assureurs.
Afin d’aborder ces nouveaux défis, les assureurs doivent évaluer de près les changements climatiques survenus et anticiper d’autres catastrophes potentielles.
La couverture des assurances face aux catastrophes naturelles
Le régime Cat Nat en France
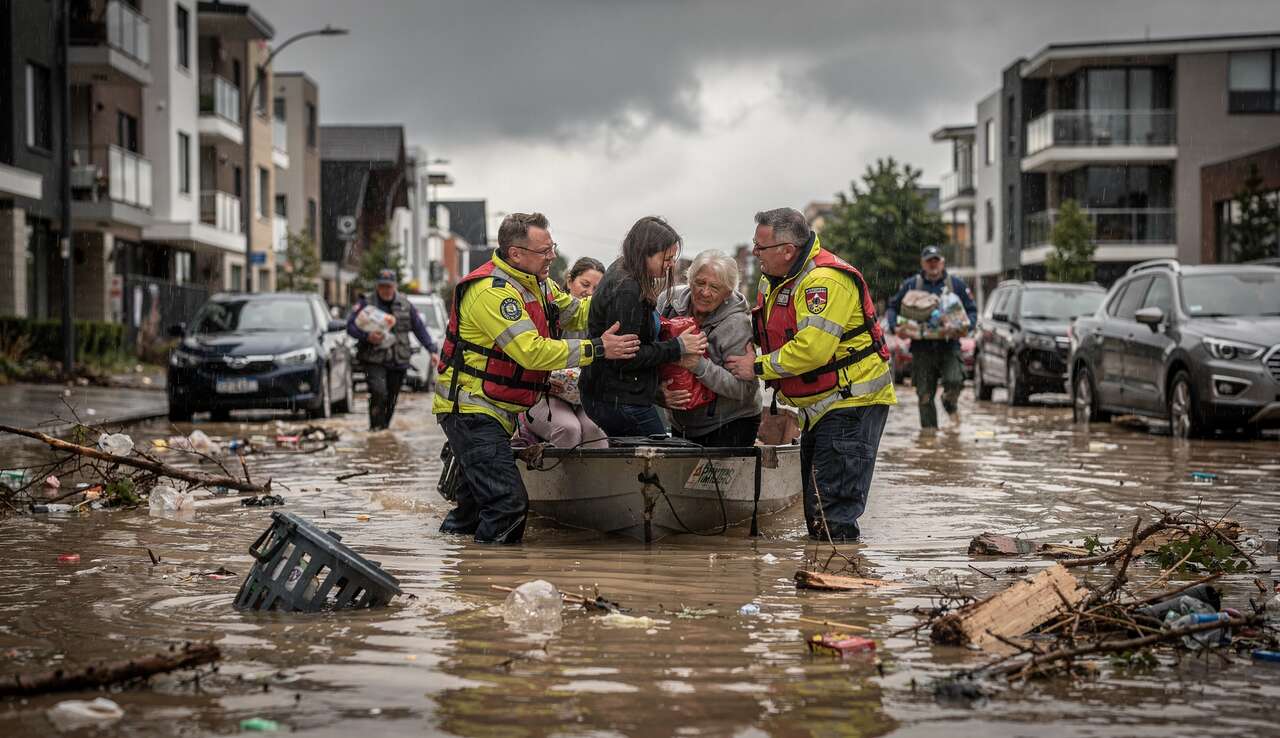
La France bénéficie d’un régime spécial pour l’indemnisation des catastrophes naturelles, connu sous le nom de Cat Nat. Mis en place en 1982, ce mécanisme assure une collaboration entre l’État et les compagnies privées pour fournir une aide aux sinistrés. Face à l’augmentation des coûts et l’épuisement progressif des fonds, la viabilité de ce régime est en question.
Les défis de l’indemnisation
Les assureurs sont de plus en plus confrontés à des plaintes concernant la lenteur des indemnisations et les exclusions de garanties. L’augmentation de la fréquence des sinistres met en lumière la nécessité d’une révision en profondeur de ce système pour assurer une couverture adéquate et rapide.
Avec ces problèmes en ligne de mire, les assureurs doivent envisager des solutions innovantes pour répondre aux attentes des assurés.
Comprendre les limites des assurances habitation
Clauses restrictives et exclusions de garantie
Les contrats d’assurance habitation comportent souvent des clauses restrictives, notamment en rapport avec les catastrophes naturelles. Parfois, des phénomènes comme la montée des eaux ne sont pas reconnus comme tels, ce qui peut laisser les assurés dans une situation difficile. Il est essentiel de comprendre les limites de sa couverture pour éviter de mauvaises surprises.
Le coût croissant des primes d’assurance
Avec la montée constante des risques, les primes d’assurance habitation augmentent également. Les projections indiquent une hausse possible allant jusqu’à 60% d’ici 2050 si les tendances actuelles persistent. Cette inflation rend plus nécessaire que jamais de comparer les offres et de vérifier l’adéquation de sa couverture aux risques encourus.
Reflet des évolutions climatiques, ces limitations nécessitent une vigilance renouvelée de la part des assurés quant aux termes de leur contrat.
L’importance de l’adaptation des assureurs au changement climatique
Innovations en matière de produits d’assurance
Pour répondre aux défis météorologiques modernes, les assureurs commencent à proposer des produits plus flexibles et personnalisés. Certaines compagnies utilisent des applications mobiles pour permettre aux clients de gérer leur couverture et de l’ajuster aux besoins climatiques changeants.
Engagement écologique des assureurs
En plus de réviser leurs polices, les compagnies d’assurance adoptent également des pratiques plus responsables pour atténuer les effets du réchauffement climatique. Un engagement accru dans des investissements écologiques et durables renforce leur rôle dans la réduction de l’empreinte carbone mondiale.
L’innovation et l’engagement des assureurs sont des réponses essentielles pour naviguer dans ce paysage en mutation rapide.
Prévoir l’évolution des coûts d’assurance liés aux catastrophes
Tendances des coûts d’assurance
Anticiper les variations des coûts d’assurance est indispensable. Les prévisions laissent entrevoir que les primes augmenteront de manière substantielle à mesure que les vulnérabilités climatiques amplifient les risques. Plusieurs facteurs influencent cette hausse, notamment la fréquence des événements extrêmes et l’augmentation des fonds nécessaires à l’indemnisation des sinistres. Ces éléments poussent les assurés à reconsidérer et à choisir judicieusement leurs couvertures.
Solutions pour faire face à l’augmentation des coûts
- Opter pour une franchise plus élevée pour réduire le montant des primes
- Utiliser des comparateurs en ligne pour évaluer les meilleures offres
- Examiner minutieusement les clauses de son contrat pour éviter les surprises financières
Ces stratégies, tout en permettant une gestion prudente des risques climatiques, doivent être adoptées en tenant compte des circonstances individuelles.
Étudier les solutions d’assistance pour mieux se protéger
Assistance après sinistre
Pour éclairer les assurés, des services d’assistance offrent un soutien précieux après un sinistre. Ces services englobent non seulement l’expertise nécessaire pour évaluer rapidement les dégâts, mais également un accompagnement logistique précieux. Un soutien efficace permet aux sinistrés de reprendre plus rapidement une vie normale.
Préparation proactive aux catastrophes
En plus de l’assistance immédiate, il est crucial d’encourager la préparation proactive. Cette démarche peut inclure des mesures telles que l’installation de dispositifs de protection contre les inondations ou la réalisation régulière d’inspections domestiques pour prévenir les dégâts matériels. Des produits tels que les systèmes de surveillance domestique ou les détecteurs de fumée participent activement à une meilleure gestion des risques.
-
 Nanny Surveillance
-
 Anlapus Kit Caméra Surveillance Extérieure FHD 1080P avec DVR 8CH sans HDD1. Kit de vidéosurveillance extérieur 8 caméras 2MP Full HD 1080P associé à un enregistreur DVR 8 canaux avec compression H.265+ pour des images nettes et une optimisation de l’espace de stockage. 2. Détection intelligente IA des personnes et véhicules qui réduit les fausses alertes et vous avertit instantanément par notification push et email en cas d’événement suspect. 3. Enregistreur sans disque dur intégré mais compatible avec des disques durs internes jusqu’à 8 To pour l’enregistrement continu, programmé ou sur détection de mouvement, avec lecture et relecture faciles des vidéos. 4. Application gratuite pour smartphone et PC offrant un visionnage en direct et à distance, ainsi qu’un contrôle complet du système de surveillance où que vous soyez. 5. Large compatibilité et installation simplifiée grâce à la détection automatique des caméras, compatible avec les normes TVI/CVI/AHD/960H pour une utilisation immédiate.
-
 ZOSI 1080P Kit 12 Caméra Surveillance Filaire Extérieure avec DVR 16CH 4TB | Détection IA Personne/Véhicule, Angle de Vue 90°, Vision Nocturne 24m, Vidéo Surveillance 24/7 pour Domestique(1). ENREGISTREMENT 24/7 SANS ABONNEMENT : le DVR 16 canaux avec disque dur 4 To préinstallé enregistre en continu jour et nuit pour maison, commerce ou entrepôt, sans frais mensuels ni cloud payant. Capacité extensible via baie SATA pour conserver encore plus d'historique. (2). DÉTECTION IA PERSONNES ET VÉHICULES : l'algorithme distingue humains et véhicules des arbres, animaux ou ombres pour réduire les fausses alertes. Créez des zones de détection personnalisées par caméra, masquez les zones privées et recevez des alertes en temps réel et par e-mail. (3). 12 CAMÉRAS DÔME 1080P ÉTANCHES : chaque caméra dôme 2MP offre un angle de vue de 90° et une vision nocturne infrarouge jusqu'à 24 m. Discrètes au plafond et résistantes à la pluie et à la poussière, elles surveillent entrée, cour, magasin ou entrepôt, en intérieur comme en extérieur. (4). COMPRESSION H.265+ ET ACCÈS À DISTANCE : la technologie H.265+ de ZOSI économise jusqu'à 80 % de stockage par rapport au H.264 sans perte de qualité 1080P. Visionnez en direct et lisez les enregistrements sur smartphone, tablette ou PC via l'appli gratuite Zosi Smart (scan QR, sans redirection de port). (5). INSTALLATION SIMPLE ET COFFRET COMPLET : tout est fourni — DVR 16 canaux 4 To, 12 caméras dôme, câbles BNC+DC 18 m, adaptateurs FR, souris USB, gabarit de perçage, manuel FR/EN/DE/ES. Câblage filaire stable, extension possible jusqu'à 16 caméras. Support technique gratuit à vie.
Cette sensibilisation et ces solutions intégrées aident les assurés à se prémunir contre les impacts parfois dévastateurs des catastrophes climatiques.
En conclusion, alors que les défaillances climatiques continuent de se multiplier, il devient crucial de bien comprendre les subtilités des contrats d’assurance et de s’adapter aux défis environnants. Les risques climatiques évoluent rapidement, et il importe de se préparer efficacement pour garantir la sécurité de son patrimoine. Les compagnies d’assurance et les assurés devront donc conjuguer innovation et vigilance pour faire face aux imprévus climatiques.